高端医疗器械在“十五五”规划中已被精准锚定为大国制造业换道超车与构筑自主可控供应链体系的底层战略基石。近两月来,国家层面政策密集出台支持高端医疗器械发展。
民政部、发改委、工信部、证监会、医保局等14个中央部门联合印发《康复辅助器具产业扩能提质三年行动方案(2026—2028年)》,将脑机接口、康养机器人、仿生假肢等前沿技术明确列为国家级攻坚方向;
国务院正式发布《国民健康“十五五”规划》,从审评审批、临床使用到医保支付形成完整政策支撑体系;
《全民医保"十五五"规划》加大对创新药械和创新服务的支持力度;
《关于开展2026年高端医疗装备推广应用项目申报工作的通知》重点开展5个方向、16种重点产品和1类典型场景推广应用……
以上都不是孤立政策,而是与“十五五”顶层设计紧密衔接的组合拳。高端医疗器械的产业机遇在哪里?
01
产业坐标
三条曲线定位当下阶段
审批与供给:2025年,国家药监局发布政策聚焦医用机器人、高端影像设备、AI医疗器械、新型生物材料四大领域并压缩审评时限。2026年以来获批高端创新医疗器械约52款,同比增长36.8%。创新供给端已经打通,瓶颈后移到“获批之后能不能进院、能不能收费、能不能放量”。
需求与支付:2026年第一批936亿元超长期特别国债支持设备更新资金已下达,优先支持老旧设备淘汰更新与基层刚需设备补齐。但需求节奏波动:2026年上半年国内医疗器械公开招标市场规模同比减少约12.78%,6月单月同比增速才转正至8%。县域市场的真实图景是——县级医院一次性更新3.0T磁共振、320排CT、DSA等30余台高端设备,设备进门之后“接得住、用得好”成为新的配套需求。
国产化率的“分层现实”:截至2025年底,全国超87.2%的二级品类国产化率超50%,76.3%的品类国产化率突破70%;但同期中国医疗器械进口额仍达348.35亿美元。国产化率呈现“高端局部突破、核心零部件仍受制于人”的特征。
02
产业链结构
高端医疗器械链拆为上游—中游—下游三大层级;上游为核心材料、核心部件与底层软件层,构成整个产业的技术底座;中游为制造与集成层,是产业链的价值中枢;下游为应用与流通层。
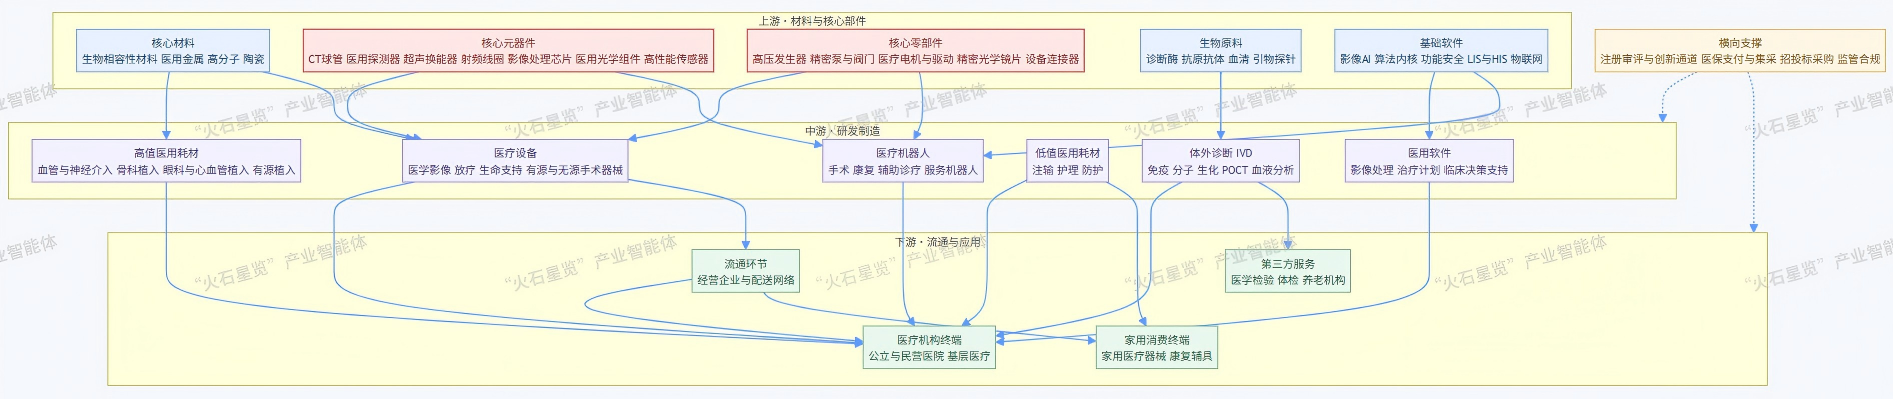
图:高端医疗器械产业链图谱
高端医疗器械的产业组织能力并非集中于单一主体,而是沿“创新策源——攻关验证——产业化——审评转化——资本支撑——空间承载”全链条,分层分布在六类机构之中,形成了“平台搭台、院所赋能、龙头牵引、监管护航、资本助推、集群落地”的协同网络。
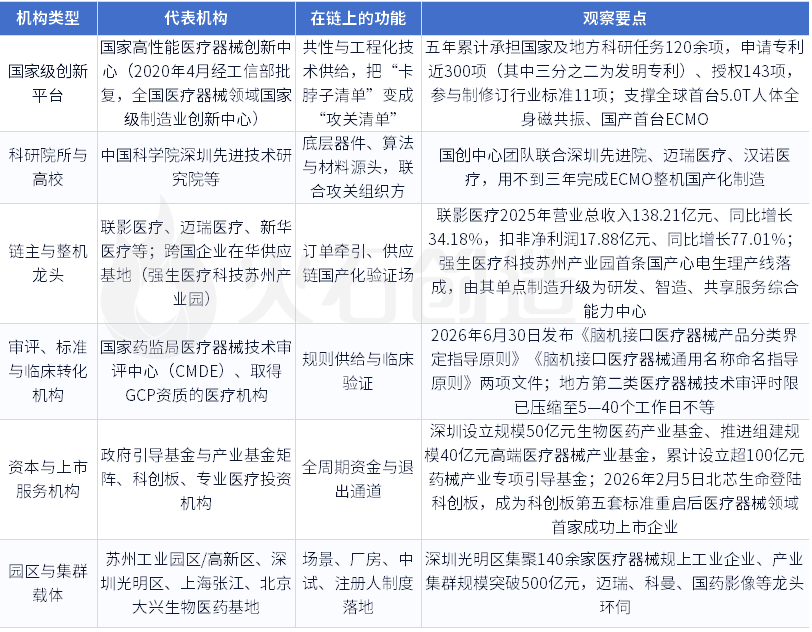
表:代表性产业组织机构
03
国产替代重点方向
分赛道来看,高端医疗器械国产替代进度可归纳为“整机已破局、部件待攻坚、新赛道抢卡位” 三条主线。
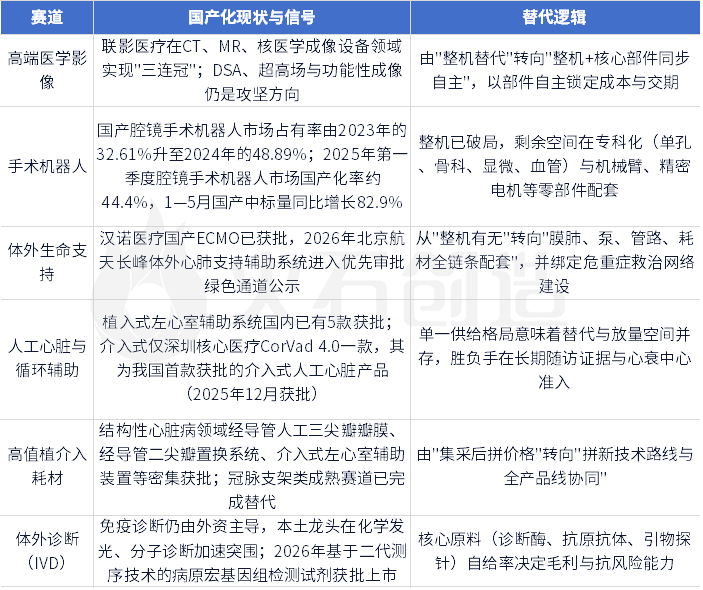
表:主要赛道国产化进程
攻坚方向上,从各赛道“卡脖子”清单(清单略)可以发现,多数都卡在上游板块。
例如影像核心部件领域,国产品牌CT球管市场占有率不足5%,64排以上高端CT机型的配套球管几乎完全依赖进口,而国产CT整机市占率已超60%——整机国产了、心脏还进口,是产业链"最后一公里"的典型形态;生物医用材料与专用器件,约70%高端生物医用材料依赖进口,可降解聚合物、PEEK、钛合金与涂层工艺,决定植介入产品的迭代上限。
因此,中国高端医疗器械的“卡脖子”不是个孤立难题,而是同一个上游能力缺口的六种表现形态。这就是为什么政策工具箱从“支持某款产品”转向了“重塑整条链”。
04
产业集聚区
1.国家先进制造业集群承载地
国家先进制造业集群承载地是高端医疗器械第一大集聚区。工信部80个国家先进制造业集群中,“生物医药及高端医疗器械"领域共 6个。与高端医疗器械直接相关的核心集群如下:
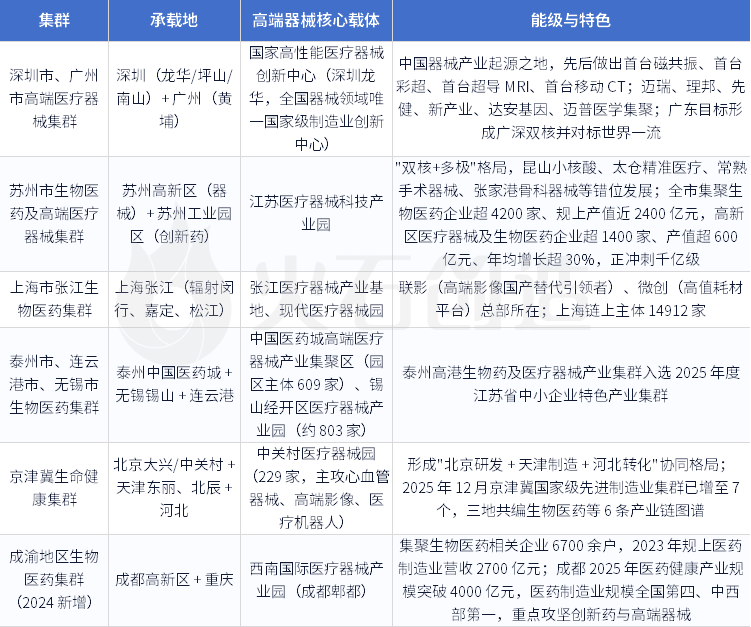
表:高端医疗器械直接相关的核心集群
2.区域走廊与省级集聚区
长三角走廊(密度最高):苏州高新区、昆山、常熟、无锡锡山、南京高淳、常州武进、扬州头桥、泰州医药城、南通崇川、淮安清江浦、徐州新沂、宿迁泗洪;
粤港澳走廊(多点开花):广州黄埔、深圳、东莞长安、佛山南海、惠州潼湖、珠海香洲(大湾区医疗器械生物医药产业园),地域结构已由广深双核向全域创新格局演进;
中原—山东走廊(耗材与整机配套带):郑州航空港/新郑、新乡长垣、安阳汤阴、焦作武陟、周口郸城、菏泽鄄城、临沂、济南商河、济宁曲阜、日照、威海高区、青岛城阳/李沧;
长江中游—成渝走廊(增速最快):武汉光谷生物城医疗器械园+国家生物基地加速器、长沙麓谷海凭园与湖南麓谷国际园、湘潭湖南省医疗器械产业园、成都郫都、绵阳。
这一轮高端医疗器械的政策与产业共振,释放出的不是均匀的增量,而是结构性、分层式的机会窗口。
(来源:火石创造)